「交易所有保险基金,出事会赔」这句话听起来简单,但它把至少四种完全不同的安排塞进了同一个词。有的赔的是平台被黑客攻破,有的赔的是合约对手盘爆仓,有的只保你账户里的那点法币,还有一种压根不存在,只是没人去翻那一页。
「保险」这个词底下站着四样东西
把各家公开写明的安排摊开,大致分得出四类:
- 平台自设的应急基金:币安的 SAFU 是代表。钱是平台自己的,赔什么由平台的条款说了算。
- 合约业务里的保险基金:名字里也有「保险」,但它处理的是穿仓,和你的币被盗没有关系。
- 向保险公司买的商业保险:有真实保单和承保范围,也有明确的除外条款。
- 法币那一侧的存款保险:由监管机构的存款保险制度覆盖,只管现金,不管币,而且有人均上限。
四样东西里,只有后两样在一般意义上算「保险」。前两样是平台自己准备的一笔钱,叫法沿用了保险的说法,机制并不一样。下面逐个看条款原文。
SAFU:钱从手续费里来,赔不赔由币安定
币安的用户资产安全基金(SAFU)设立于 2018 年 7 月。按币安帮助中心那一页的说法,基金设立之际,为扩大规模,币安从交易手续费中拨出一定比例投入其中。
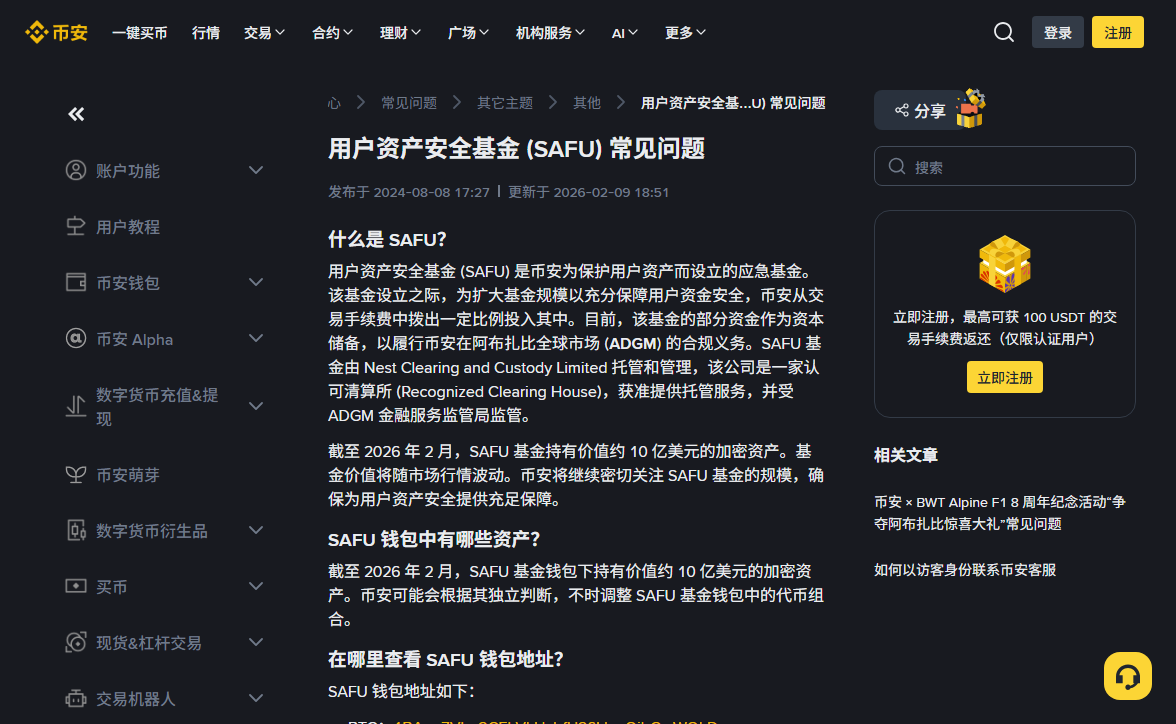
这一页上几个能直接核对的数字和事实:
- 截至 2026 年 2 月,基金持有价值约 10 亿美元的加密资产。币安写明「可能会根据其独立判断,不时调整 SAFU 基金钱包中的代币组合」——也就是说币种构成不是固定的,公布的钱包地址一向可以自己去链上查。
- 基金的部分资金作为资本储备,用于履行币安在阿布扎比全球市场(ADGM)的合规义务,由 Nest Clearing and Custody Limited 托管和管理,该公司是受 ADGM 金融服务监管局监管的认可清算所。
更要紧的是赔付范围那一段。币安写的损失类型是「因币安系统和/或安全协议的漏洞或其他缺陷,导致币安账户登录凭证泄露而给用户带来的损失」。读这一句要留意它的因果方向:凭证泄露得是平台的漏洞造成的。你自己点了钓鱼链接、把验证码念给了假客服,不在这句话描述的情形里。
另外两条限制同样写在明处。索赔要联系币安客服提出,并且应在符合条件的损失发生之日起 90 天内提出;而币安「保留全权酌情权,可自行决定哪些类型的损失以及哪些索赔符合赔偿条件」。
酌情权这三个字
它不代表平台一定不赔。2019 年 5 月那次 BTC 热钱包被盗 7000 枚,币安在公告里写明由 SAFU 全额承担、用户资金不受影响——而那次公告同时写着,攻击者是通过钓鱼、病毒等手段拿到了大量用户 API 密钥和两步验证码。按今天这一页的字面范围,这类情形未必落得进去。它代表的是:赔不赔不取决于你能不能证明损失,而取决于平台怎么认定。这和一份你可以据以主张的保单,是两种东西。
合约里的那个保险基金,保的是你的对手盘
打开任何一家的合约页面,都能看到「保险基金」或「风险保障基金」的余额。名字里都带「保险」「保障」,看上去像是 SAFU 的同类,其实它解决的是另一个问题。
币安把它叫作合约风险保障基金,说明页写的是「用于减轻强平影响的安全机制,旨在保护交易者免受破产仓位所造成的不利损失」。钱的来源也写得具体:仓位被强平时,系统扣除部分用于维持仓位的资产作为强平清算费支付给币安,币安可视情况将其中全部或部分划拨至这个基金。Bybit 的帮助中心用的说法接近,称它是一个储备金池,旨在帮助交易者避免在合约交易中承受过度亏损。
它不够用的时候会发生什么,各家也都写了。按币安的说明,自动减仓(ADL)是强平流程的最后一步,只有在合约风险保障基金无法接管破产仓位时才会发生;这时被减掉的是盈利交易者的获利仓位,按强平优先排名执行——换句话说,缺口由当时赚钱的那一批人的仓位来填。
这类基金的规模平台可以主动补。欧易 2019 年 7 月那条公告里就写明,向 BTC 永续合约风险准备金注入了价值 4,567,888 美元的 BTC。所以余额数字本身不说明一家平台「更安全」,它说明的是这个合约品种目前有多厚的缓冲垫。
和你的币被盗、账户被冻、平台倒闭,这笔钱一概无关。
也有平台在帮助中心直接写「没有保险」
Kraken 的做法是把话说死。它那篇「存储在 Kraken 上的余额是否受保?」的支持文章(页面标注上次更新 2025 年 3 月 31 日)第一句就是:加密货币交易所不符合存款保险计划的条件,因为交易所不是储蓄机构。文章接着写明账户与加密资产不受任何保险保障,也不在世界上任何存款保险或投资者保护组织的保护范围内。
同一页还有一句值得抄下来:它提供的任何安全措施都无法弥补个人安全措施不足的问题,并指向服务条款第 3.2 节——使用账户即表示你对账户下发生的所有活动负责,并在法律允许范围内承担未经授权访问账户的风险。
它给出的替代安排是资产隔离:在法律和运营上把为客户托管的加密资产与自有资产分开,确保客户资产被清晰标识,并在破产情形下受到保护。隔离管的是平台自己倒下时你的币算不算破产财产,和被盗赔不赔是两件事。
商业保险和存款保险:有保单,也有除外条款
Coinbase 是另一种写法。它的保险页面说明,其存储系统中持有的一部分数字资产由犯罪保险承保,覆盖包括网络安全事件在内的盗窃损失;同时明确写出一条除外:因你的凭证被攻破或丢失,导致你个人 Coinbase 账户遭未经授权访问而产生的损失,不在保单范围内。
法币是分开处理的。美国客户以现金形式持有的美元,存放在受 FDIC 承保的银行或受 NCUSIF 承保的信用社的归集托管账户里,账户的设立方式使 Coinbase 可以为每位客户主张穿透保险,目前的人均上限是 25 万美元。这项保险保的是那家银行倒闭,不是 Coinbase 出事;能不能赔还取决于记录是否准确,以及相关联邦监管机构的认定。
所以同一个账户里,美元和比特币受到的保护完全不在一个体系中。这一点在只看「我们有保险」四个字的时候是看不出来的。
四种「赔」并排放
| 这笔钱叫什么 | 谁出的钱 | 什么情形才动用 | 它管不到的 |
|---|---|---|---|
| 应急基金(币安 SAFU) | 平台自己,设立时从交易手续费中拨比例 | 平台系统或安全协议的漏洞导致用户凭证泄露并造成损失 | 你自己被钓鱼、被骗转账;赔付由平台酌情认定;索赔有 90 天时限 |
| 合约风险保障基金 / 保险基金 | 强平清算费,平台也可主动注资 | 有人穿仓、账户资产不足以平掉破产仓位 | 盗币、冻结、平台倒闭;基金用尽时转为自动减仓,由盈利方承担 |
| 商业犯罪保险(Coinbase) | 平台向保险公司投保 | 其存储系统中一部分数字资产因盗窃或网络安全事件损失 | 因你本人凭证泄露导致的账户被盗;承保的只是「一部分」资产 |
| 法币存款保险(FDIC / NCUSIF 穿透) | 美国的存款保险制度 | 存放客户美元的那家银行或信用社倒闭 | 任何加密资产;上限每位存款人 25 万美元;赔付取决于记录与监管认定 |
Kraken 不在表里,因为它写明自己一行都不占:没有保险,也不在任何存款保险或投资者保护组织的覆盖范围内。
自己去读一家平台的条款时,盯这三行
各家的页面长得不一样,但要找的信息是同样三条,位置通常都在帮助中心而不是首页。
第一,钱从哪来。手续费拨的、强平清算费攒的、向保险公司买的、监管制度兜的,决定了这笔钱有多大弹性、会不会一次用完。平台自己的钱可以补,保单的赔付上限不行。
第二,触发条件描述的是谁的过错。这是最容易被略过、也最决定结果的一行。写「平台系统漏洞」的,你自己点错链接那次用不上;写「银行倒闭」的,平台自己出事那次用不上。把条款里的主语圈出来,答案就清楚了。
第三,谁认定、有没有时限。出现「酌情」「可自行决定」这类措辞,说明认定权在平台手里。出现天数的,记下来——币安那条是从损失发生之日起 90 天,等你发现得晚了再去翻条款就迟了。
这三行查完,你会发现这些安排都不是用来接住「平台跑路」或「我被骗了」这两种结果的。真正能降低这两类风险的,是把不常动的币移出交易所,和把账户本身的开关设好。前者的取舍在放交易所还是自己保管里逐项列过,后者可以用安全设置自查工具过一遍。
还有一个常见的混淆:这些基金和储备证明不是一回事。储备证明回答的是「平台现在手里有没有那么多币」,赔付基金回答的是「出事之后拿什么填」,两者都成立也不互相替代,区别在储备证明能证明什么里讲过。
查证说明
本页引用的条款与数字,于 2026-10 按下列官方页面核对。
- 币安:用户资产安全基金 (SAFU) 常见问题(页面标注发布 2024-08-08、更新 2026-02-09);合约风险保障基金简介(更新 2025-09-10);什么是自动减仓 (ADL) 及其运作方式;Binance Security Breach Update(2019-05 事件公告)
- Bybit:Insurance Fund · 帮助中心
- 欧易:关于欧易 OKX 捐赠永续合约风险准备金的公告(页面标注发布于 2019-07-24)
- Kraken:存储在 Kraken 上的余额是否受保?(页面标注上次更新 2025-03-31)
- Coinbase:Insurance 与How is Coinbase insured?(两页均为英文;本页引用的是其中关于犯罪保险承保范围、凭证泄露除外条款,以及 FDIC / NCUSIF 穿透保险人均上限的段落)